Gesellschaft mit gebundenem Vermögen, was bedeutet gebunden?
Ich habe eine durchaus spannende Frage erhalten: Was bedeutet gebundenes Vermögen bei der GmgV?
Das Wort „gebunden“ weckt leicht die Vorstellung eines eingefrorenen Vermögens, das sich nicht mehr verändern darf. Ganz so ist es zum Glück nicht, denn die Gesellschaft kann mit ihrem Vermögen wirtschaften wie jedes andere Unternehmen. Sie kann ein Grundstück verkaufen und den Erlös in eine neue Produktionslinie stecken, Beteiligungen erwerben, Rücklagen bilden und wieder auflösen, Mitarbeitende bezahlen und unternehmerische Risiken eingehen. Sie darf dabei sogar Verluste machen und Vermögen aufbrauchen. Eine Pflicht zur Werterhaltung, wie sie für das Grundstockvermögen einer Stiftung gilt, ist nach dem bisherigen Konzept nicht vorgesehen.
Die Bindung betrifft die Richtung, in die Geld fließen darf. Gewinne bleiben in der Gesellschaft und werden reinvestiert, eine Ausschüttung an die Mitglieder gibt es nicht. Wer ausscheidet, erhält nach dem Rahmenkonzept höchstens den Wert des bislang eingelegten Vermögens zurück. An dem, was das Unternehmen in der Zwischenzeit aufgebaut hat, ist er nicht beteiligt. Wer das Gemeinnützigkeitsrecht kennt, wird hier an § 55 Abs. 1 Nr. 2 AO denken, der für ausscheidende Mitglieder steuerbegünstigter Körperschaften eine ähnliche Grenze zieht. Mehr als eine Parallele ist das allerdings nicht, denn die GmgV soll unabhängig vom Gemeinnützigkeitsrecht funktionieren. Gesperrt sind ebenso verdeckte Umwege, also Zahlungen an Gesellschafter, Organmitglieder oder Dritte, denen keine angemessene Gegenleistung gegenübersteht. Der gewöhnliche Geschäftsbetrieb bleibt davon unberührt, Rechnungen von Lieferanten und Dienstleistern werden selbstverständlich bezahlt und die Geschäftsführung erhält für ihre tatsächliche Arbeit ein angemessenes Gehalt. Gebunden ist dabei das gesamte Vermögen. Bei der GmbH schützt das Gesetz im Wesentlichen nur das Stammkapital und alles darüber hinaus kann an die Gesellschafter fließen. Einen solchen freien Teil kennt die Gesellschaft mit gebundenem Vermögen nicht.
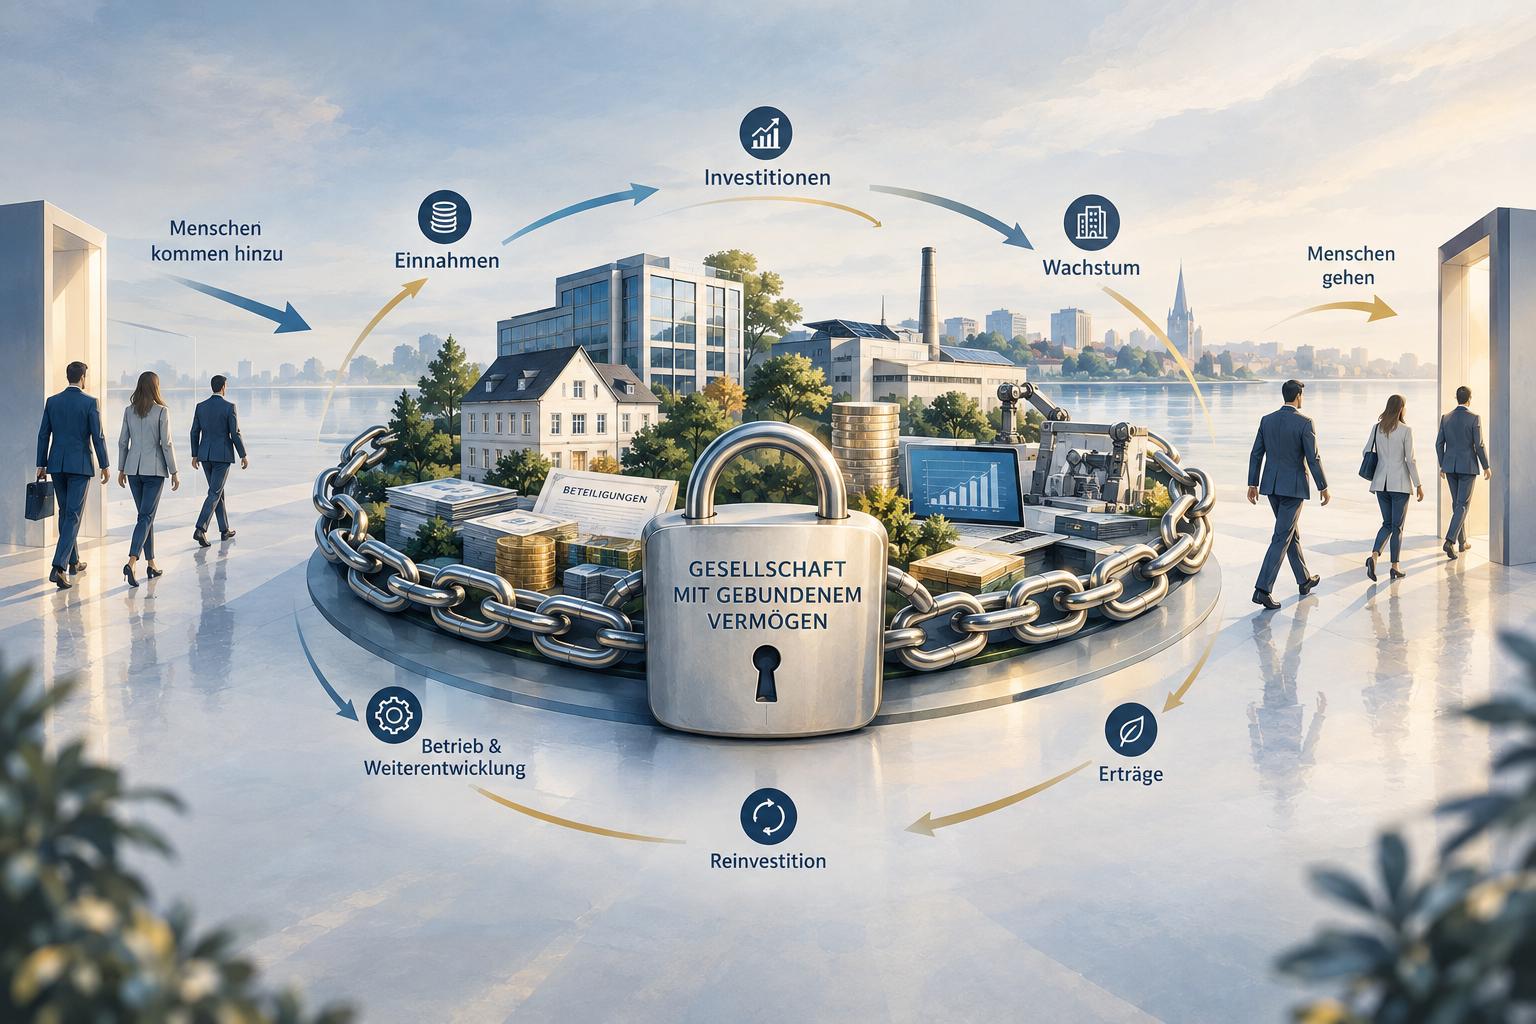
Wirklich starr ist dagegen die Bindung selbst. Sie soll sich nachträglich nicht mehr lösen lassen, weder durch eine Satzungsänderung noch durch eine Umwandlung in eine andere Rechtsform. Möglich bleibt nur der Wechsel in eine Rechtsform mit vergleichbarer Vermögensbindung. Das ist gewollt, denn eine Bindung, die die Mitglieder bei passender Gelegenheit wieder aufheben könnten, würde genau das verfehlen, wofür die Rechtsform gedacht ist. Das Unternehmen soll dauerhaft sich selbst gehören und bei der nächsten Nachfolge weder verkauft noch zerlegt werden.
Zum Stand der Dinge sei noch gesagt, dass bislang ein Rahmenkonzept von Bundesjustiz- und Bundesfinanzministerium aus dem März 2026 vorliegt, ein Gesetzentwurf dagegen noch nicht. Einzelheiten können sich also noch verschieben, an der unumkehrbaren Vermögensbindung als tragender Idee dürfte sich aber wenig ändern.